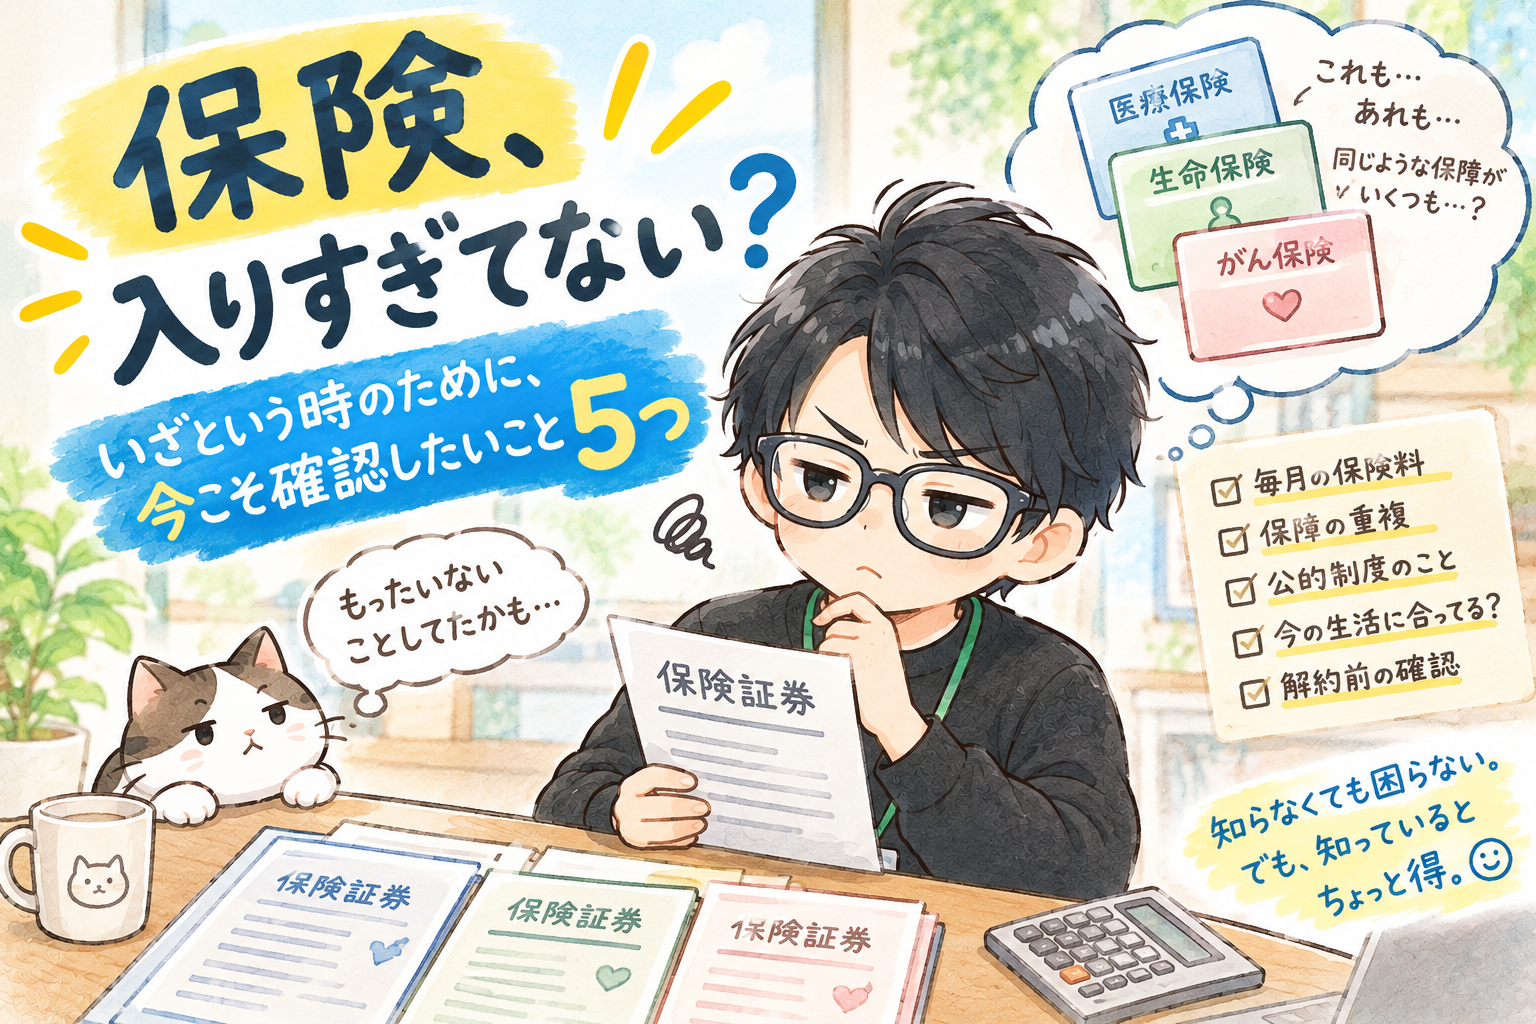
「何かあったら困るから、とりあえず保険に入っておこう」
その気持ち、よくわかります。
病気になったらどうしよう。入院したらお金がかかるかもしれない。家族に何かあったら……。
考え始めると、心配のタネは次から次へと出てきます。
そして気がつけば、毎月の保険料がなかなかの金額に。
安心を買っているつもりが、家計のほうがヒヤヒヤしている。そんなことになっていませんか?
もちろん、保険は大切です。でも、たくさん入っていれば安心、とは限りません。
今回は、保険をやめる前に確認しておきたいポイントを5つ紹介します。
① 毎月いくら払っているか、把握していますか?
まずは、現在払っている保険料を確認してみましょう。
生命保険、医療保険、自動車保険、火災保険……。契約がいくつもあると、合計額を意外と把握していないことがあります。
月々の支払いは小さく見えても、1年分にすると結構な金額です。
例えば、月に1万円なら年間12万円。月に2万円なら年間24万円になります。
まずは保険証券や契約内容のお知らせ、口座やカードの明細を確認して、何にいくら払っているのかを書き出してみましょう。
家計の中に、思わぬ大物が隠れているかもしれません。
② 似たような保障が重なっていませんか?
保険に入るときは必要だと思っていたものでも、あとから別の保険に入ったことで、保障内容が重なっている場合があります。
例えば、医療保険を複数契約していたり、特約を追加していたり。
ただし、保障が重なっているからといって、必ずしも無駄とは限りません。契約ごとに支払われる条件や金額が違うこともあります。
大切なのは、何に備えるための保険なのか、そして保障がどう重なっているのかを知ることです。
「なんとなく入ったまま」を卒業して、契約内容を一度整理してみましょう。
③ 公的な制度も知っておきましょう
病気やケガに備えるとき、民間の保険だけで考えていませんか?
日本には公的医療保険があり、医療費の自己負担が一定額を超えた場合に負担を軽減する「高額療養費制度」もあります。
ただし、対象になる費用や自己負担の上限は条件によって異なり、差額ベッド代など、制度の対象にならない費用もあります。
また、働き方や加入している健康保険によって利用できる制度も変わります。
民間の保険を見直す前に、自分が公的な制度でどこまでカバーされるのかを確認しておくと、必要な備えを考えやすくなります。
制度の詳細は、厚生労働省の案内も参考になります。
④ 今の自分に合った保障になっていますか?
保険に入ったときと、今の生活は同じでしょうか?
独身のとき、結婚したとき、子どもが生まれたとき、住宅を購入したとき……。
家族構成や収入、貯蓄が変われば、必要な保障も変わる可能性があります。
例えば、家族を養っている人と、十分な貯蓄がある人とでは、必要な備えが違うことがあります。
反対に、家族の生活を守るために必要な保障を、安易に減らしてしまうのも考えものです。
「昔、勧められたから」という理由だけで続けるのではなく、今の自分に合っているかを確認してみましょう。
⑤ 解約する前に、条件を確認しましょう
「よし、保険料を減らそう!」
そう思っても、いきなり解約するのはちょっと待ってください。
年齢や健康状態によっては、同じような保険に入り直すのが難しくなったり、保険料が高くなったりすることがあります。
また、解約すると元に戻せない契約や、解約返戻金がある契約もあります。
見直すときは、保障内容や解約時の条件を確認し、必要なら複数の選択肢を比較してから判断しましょう。
特に、家族の生活や万一のときの収入に関わる保険は、慎重に考えたいところです。
まとめ:保険は「入ること」より「理解すること」
保険は、もしものときに自分や家族を守るためのものです。
だからこそ、何でもかんでも減らせばいいわけではありません。
今回のポイントをおさらいすると、
- 毎月の保険料を合計してみる
- 保障内容が重なっていないか確認する
- 公的な制度を知る
- 今の生活に合っているか考える
- 解約前に条件を確認する
まずは、加入している保険を一覧にするところから始めてみませんか?
保険証券を探すだけでも、ちょっとした宝探しになるかもしれません。できれば、何年も前の契約が出てきても驚かない心の準備を(笑)。
安心は大切。でも、家計の安心も同じくらい大切です。
知らなくても困らない。でも、知っているとちょっと得。

コメント