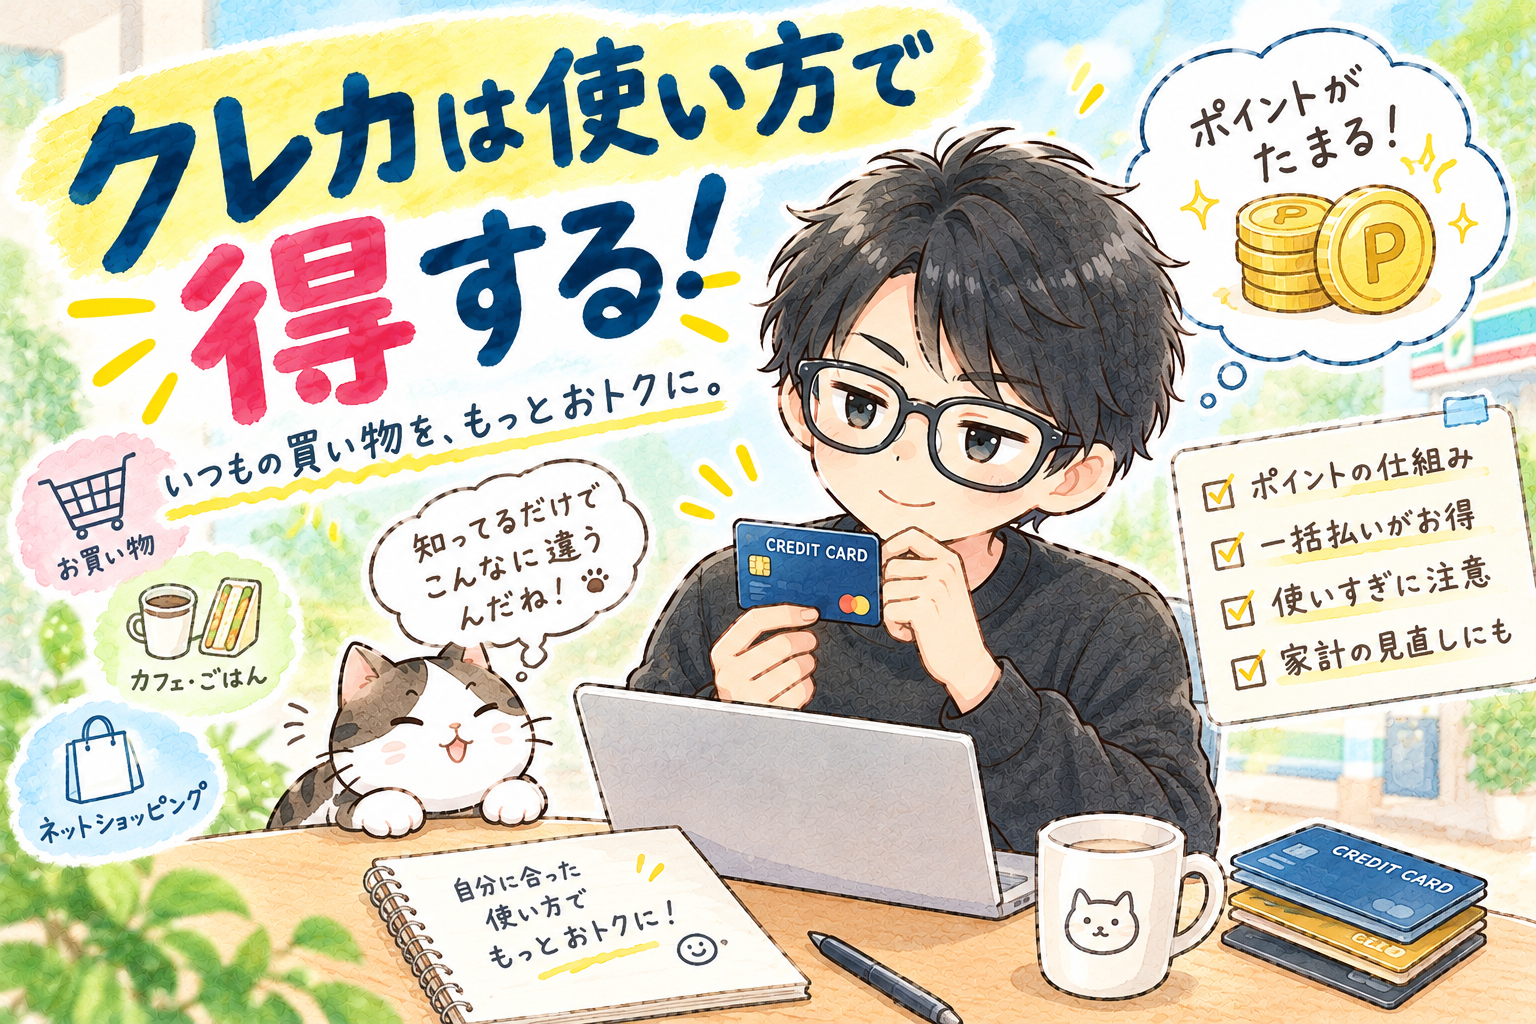
クレジットカードは、普段の買い物に便利なだけでなく、使い方によってはポイントを貯めることもできます。
この記事では、クレジットカードの便利な使い方を5つ紹介します。
- いつもの買い物でポイントを貯める
- 一括払いを基本に、支払いを管理する
- ポイント還元率や有効期限を確認する
- 利用明細で家計を把握する
- ポイント目当ての使いすぎを防ぐ
まずは、今使っているカードのポイント還元率や有効期限を確認するところから始めてみましょう。
そもそも、クレジットカードって?
クレジットカードは、買い物などの代金をカード会社にいったん立て替えてもらい、後日まとめて支払う仕組みのカードです。
現金がなくても支払いができるのが便利なところ。
カードによっては、利用金額に応じてポイントが貯まったり、特典を受けられたりします。
ただし、ポイントの還元率や付与条件、年会費、利用できる特典などはカードによって違います。
つまり、カードを持っているだけで必ず得をするわけではありません。
自分が使っているカードの仕組みを知ることが、お得への第一歩なんです。
① いつもの買い物でポイントを貯める
クレジットカードのメリットのひとつが、支払いに応じてポイントが貯まることです。
たとえば、ポイント還元率が1%のカードで、対象となる買い物を月に3万円した場合、単純計算では300ポイント相当になります。
1年間続けば、3,600ポイント相当です。
※還元率1%で計算した例です。実際のポイント数は、カードの条件や対象外の支払い、端数処理などによって異なります。
一度に大きなポイントが貯まるわけではなくても、普段の買い物の積み重ねで少しずつ貯まっていくのがポイントの魅力です。
私も、特別なことをしたわけではなく、現金が足りないときに一括払いをしていたらポイントが貯まっていたことがありました。
せっかく普段からカードを使うなら、ポイントの仕組みを知っておいて損はありませんね。
ただし、ポイント目当てに必要のないものまで買ってしまったら、せっかくのポイント以上に出費が増えてしまいます。
ポイントは、必要な買い物をした結果として貯める。 これが大切です。
② 一括払いを基本に、支払いを管理する
クレジットカードには、一括払い、分割払い、リボ払いなど、いくつかの支払い方法があります。
そのなかでも、毎月の支出を把握しやすく、手数料がかからない条件の一括払いは、日常の買い物で使いやすい方法のひとつです。
ただし、一括払いでも、口座に支払い分のお金がなければ困ってしまいます。
カードは現金を直接渡さないため、使った金額を実感しにくいことがあります。
「今月はまだ大丈夫」と思っていたら、請求額を見てびっくり……なんてことにならないようにしたいですね。
おすすめなのは、カードを使ったら利用明細やアプリで金額を確認すること。
できれば、カードを使うときも、手元に現金があるときと同じ感覚で「これは本当に必要な買い物かな?」と考えてみましょう。
なお、分割払いやリボ払いには手数料がかかる場合があります。利用する前に、支払い総額や手数料、返済期間を確認することが大切です。
③ 自分のカードのポイント還元率を知る
「ポイントが貯まるカード」といっても、還元率や条件はさまざまです。
基本の還元率はもちろん、特定のお店で還元率が上がるものや、特定の支払いでポイントが付くものもあります。
まずは、今使っているカードについて、次のことを確認してみましょう。
- ポイント還元率: いくら使うと、どれくらいポイントが付くのか
- ポイントの使い道: 買い物や支払いなど、何に使えるのか
- ポイントの有効期限: いつまでに使う必要があるのか
- 年会費: 無料なのか、条件によって費用がかかるのか
- ポイント付与の条件: 対象外となる支払いや利用条件はあるのか
ポイントがたくさん貯まっていても、使い道が分からなかったり、有効期限が切れてしまったりしたらもったいないですよね。
まずは、自分のカードの公式サイトや利用明細を確認するところから始めてみましょう。
④ 支払いをまとめると、家計を把握しやすい
毎日の買い物や固定費などを、ひとつのカードにまとめる方法もあります。
利用明細を見れば、何にいくら使ったのかを振り返りやすくなるからです。
ただし、すべてをカード払いにすればよいというわけではありません。
使いすぎが心配な人は、現金やデビットカードなど、自分が管理しやすい方法を組み合わせてもよいでしょう。
大切なのは、支払い方法を統一することではなく、自分がいくら使ったのかを把握できることです。
家計簿をつけるのが苦手でも、月に一度カードの明細を見るだけなら始めやすいかもしれません。
⑤ ポイントのために、カードを使いすぎない
ここは、ぜひ覚えておきたいところです。
ポイントが貯まると、なんだか得をした気分になります。
でも、ポイントを貯めるために余計な買い物をしたり、支払いが苦しくなるほどカードを使ったりしたら本末転倒です。
たとえば、1%のポイント還元を受けても、必要のない1万円の買い物をすれば、得られるポイントは単純計算で100ポイント相当。
ポイントのために買い物を増やすより、必要なものを必要な分だけ買うほうが、出費を抑えられます。
また、支払いが遅れると、遅延損害金などが発生する場合もあります。
カードを使うときは、ポイントよりも、まず支払いを無理なく続けられることを優先しましょう。
まとめ:クレカは、知って使えば日常の味方
クレジットカードは、ただ支払いを便利にするだけのものではありません。
仕組みを知って使えば、ポイントを貯めたり、利用明細から家計を振り返ったりすることにも役立ちます。
まずは、自分のカードのポイント還元率を確認する。
貯まったポイントの使い道や有効期限を調べる。
そして、使った金額をきちんと把握する。
そんな小さなことから始めてみましょう。
私も、何気なく使っていたカードでポイントが貯まっていた経験から、身近なお金の仕組みを知っておくことは大切だと感じました。
難しい知識を一気に覚える必要はありません。
いつもの買い物を、ちょっと賢く。
クレジットカードも、無理なく上手に付き合っていきたいですね。
知らなくても困らない。でも、知っているとちょっと得。
あわせて読みたい
お金のことをもう少し知りたい方は、こちらの記事もどうぞ!
毎月のスマホ代、見直しませんか?

コメント